拉卡拉跨境分账支持哪些结算方式?电汇跨境钱包本地结算区别
2026-08-26
拉卡拉跨境分账支持哪些结算方式?电汇跨境钱包本地结算区别
跨境分账的资金最终以什么方式到达海外接收方?电汇、跨境钱包、本地结算有什么区别?各自的到账时间、费用和适用场景是什么?拉卡拉跨境分账支持哪些结算方式?本文详细对比三种主要跨境结算方式的差异,帮助企业选择最优方案。
拉卡拉跨境分账结算方式,电汇跨境钱包本地结算区别到账时间费用适用场景
1. 一、跨境结算方式概述
1.1 三种主要结算方式
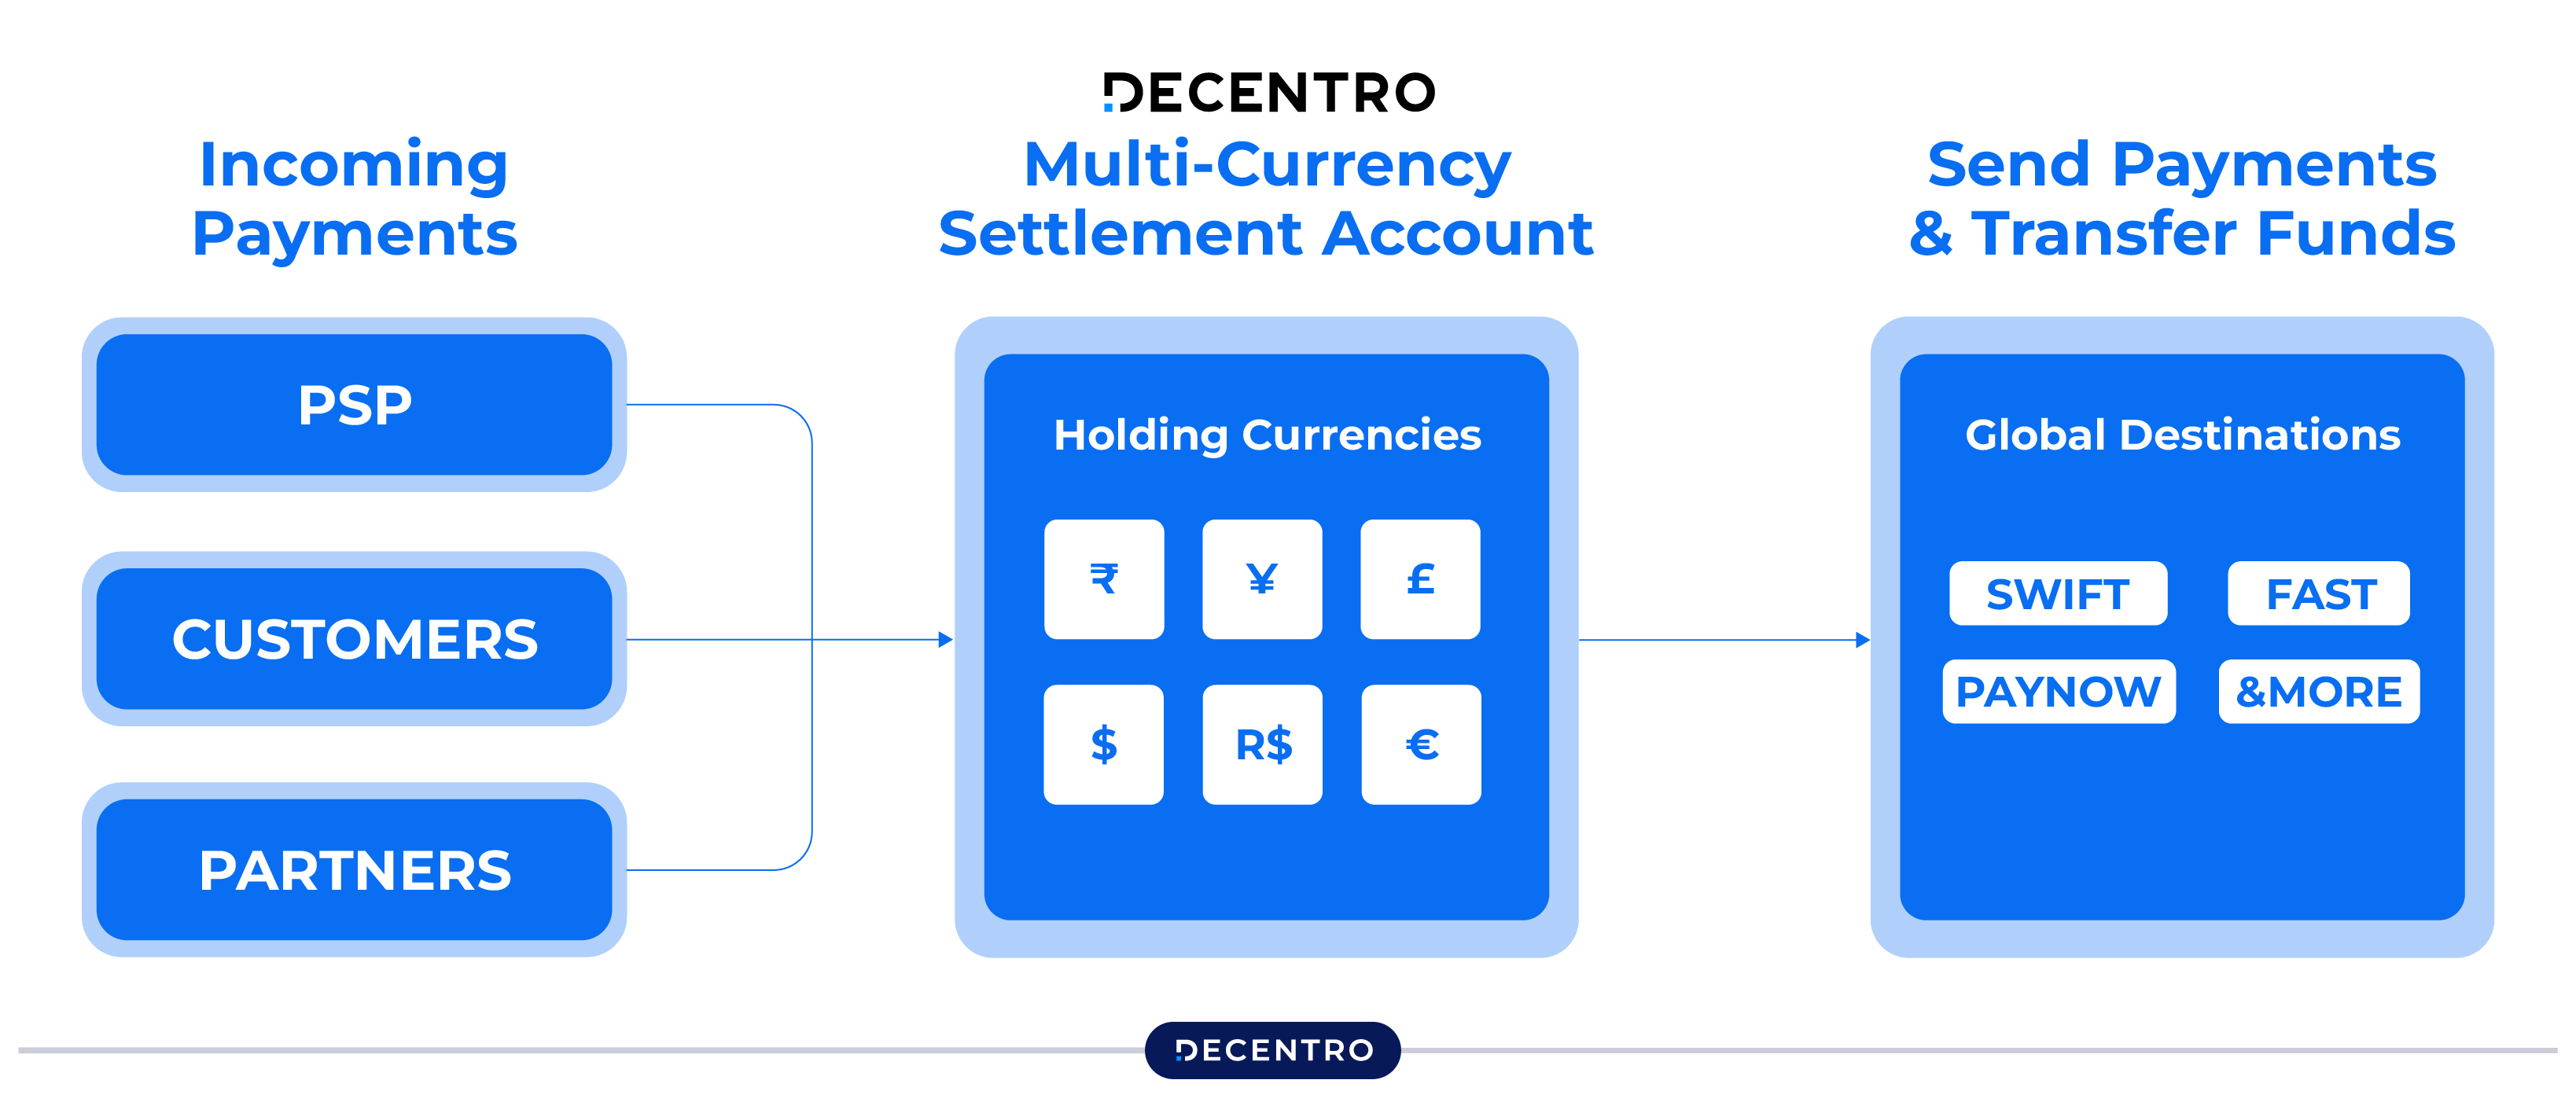
拉卡拉跨境分账支持以下三种主要结算方式,根据接收方所在国家和币种自动选择最优路径:
• 电汇(SWIFT):传统国际银行电汇,通过SWIFT网络完成跨境汇款
• 跨境钱包:通过第三方跨境支付机构(如PayPal、Payoneer等)的钱包账户结算
• 本地结算(Local Clearing):通过接收方所在国本地清算网络结算,如美国ACH、欧洲SEPA、英国BACS等
1.2 方式选择逻辑
|
优先级 |
选择逻辑 |
|
优先本地结算 |
接收方所在国支持本地清算网络时,优先使用本地结算(费用低、到账快) |
|
其次跨境钱包 |
接收方有跨境钱包账户且支持的币种,使用钱包结算(灵活、门槛低) |
|
最后电汇 |
不支持本地结算和钱包的国家/币种,使用SWIFT电汇(覆盖广、费用高) |
1.3 1.3 覆盖范围
• 支持100+国家和地区
• 支持10+主流币种(美元、欧元、英镑、日元、港币、澳元、加元、新加坡元等)
• 主流国家均支持本地结算
• 小众国家和币种使用电汇覆盖
|
拉卡拉跨境分账智能选择最优结算路径:优先本地结算(费用低、到账快),其次跨境钱包(灵活),最后电汇(覆盖广)。支持100+国家10+币种,主流国家均有本地结算通道。企业无需关心底层路径,系统自动选择最优方案。 |
2. 二、电汇(SWIFT)
2.1 什么是电汇
电汇是通过SWIFT(环球银行金融电信协会)网络完成的国际银行间汇款。付款行通过SWIFT发送汇款指令,经过中间行(可能多个),最终到达收款行,资金进入接收方银行账户。这是最传统、覆盖最广的跨境结算方式。
2.2 电汇特点
|
特点 |
说明 |
|
覆盖范围 |
最广,几乎所有国家和银行都支持 |
|
到账时间 |
1-5个工作日,取决于中间行数量和币种 |
|
费用 |
较高,汇款费+中间行费+收款行费,通常20-50美元/笔 |
|
金额限制 |
无明确上限,大额需提供证明材料 |
|
可追溯性 |
强,有SWIFT报文可追踪 |
|
适用场景 |
大额汇款、小众国家、无本地结算通道的地区 |
2.3 电汇费用构成
• 汇款行费用:汇出行收取的手续费
• 中间行费用:SWIFT网络中经过的中间行收取(可能1-3个中间行)
• 收款行费用:接收行收取的入账费
• 汇率点差:人民币换外币的汇率差价
• 费用承担方式:OUR(汇款方承担全部)、SHA(双方分担)、BEN(收款方承担全部)
2.4 电汇所需信息
• 接收方银行名称和地址
• 接收方账户名(与银行开户名一致)
• 接收方银行账号(IBAN优先)
• SWIFT Code(BIC码)
• 部分国家需要Routing Number(美国)、BSB(澳大利亚)等
三、跨境钱包
3.1 什么是跨境钱包
跨境钱包是第三方支付机构提供的跨境收款账户,如PayPal、Payoneer、WorldFirst等。接收方在这些平台注册钱包账户,跨境分账资金直接进入钱包余额,接收方可在钱包内提现到本地银行账户或用于其他支付。
3.2 跨境钱包特点
|
特点 |
说明 |
|
覆盖范围 |
较广,主流国家支持,依赖钱包平台覆盖 |
|
到账时间 |
快,通常实时到账(钱包余额),提现到银行1-3天 |
|
费用 |
中等,入账费较低,提现可能有费用 |
|
开户门槛 |
低,在线注册即可,无需银行账户 |
|
币种支持 |
多币种钱包,可持有多种外币 |
|
适用场景 |
个人接收方、小额高频、跨境电商卖家 |
3.3 主流跨境钱包
• PayPal:全球覆盖最广,支持200+国家,适合C端个人
• Payoneer(派安盈):专注B端跨境收款,适合跨境电商卖家
• WorldFirst(万里汇):多币种账户,费率较优
• Airwallex(空中云汇):新兴跨境支付平台,费率低
• 具体支持的钱包以拉卡拉接入情况为准
3.4 钱包结算流程
1. 接收方注册跨境钱包账户,完成KYC认证
2. 接收方提供钱包账户ID或邮箱给平台
3. 拉卡拉跨境分账将资金打入接收方钱包余额
4. 接收方在钱包内查看余额,可提现到本地银行
5. 提现到银行通常1-3个工作日到账
四、本地结算(Local Clearing)
4.1 什么是本地结算
本地结算是通过接收方所在国的本地清算网络完成的结算,相当于"国内转账"。拉卡拉在目标国合作本地银行或支付机构,资金通过本地清算网络直接打入接收方本地银行账户,不经过SWIFT国际网络。这是目前最优的跨境结算方式。
4.2 主流本地清算网络
|
国家/地区 |
清算网络 |
到账时间 |
|
美国 |
ACH / Fedwire |
1-2工作日 / 实时 |
|
欧洲 |
SEPA / SEPA Instant |
1工作日 / 实时 |
|
英国 |
BACS / Faster Payments |
1-3工作日 / 实时 |
|
日本 |
Zengin |
1工作日 |
|
澳大利亚 |
BECS / NPP |
1-3工作日 / 实时 |
|
加拿大 |
EFT |
1-2工作日 |
|
新加坡 |
GIRO / FAST |
1工作日 / 实时 |
|
香港 |
CHATS / FPS |
实时 |
4.3 本地结算特点
|
特点 |
说明 |
|
覆盖范围 |
主流国家支持,持续扩展中 |
|
到账时间 |
快,1-2工作日,部分国家实时到账 |
|
费用 |
低,无中间行费用,通常几美元/笔或免费 |
|
汇率 |
汇率点差优于电汇 |
|
到账确定性 |
高,本地清算成功率高 |
|
适用场景 |
主流国家的企业和个人接收方,优先选择 |
4.4 本地结算所需信息
• 接收方本地银行账户号
• 接收方账户名(与本地银行开户名一致)
• 部分国家需要本地清算代码(Routing Number、BSB、Sort Code等)
• 欧洲国家优先使用IBAN
• 无需SWIFT Code(本地清算不经过SWIFT)
五、三种方式对比
5.1 综合对比表
|
维度 |
电汇(SWIFT) |
跨境钱包 |
本地结算 |
|
到账时间 |
1-5工作日 |
实时(钱包)/1-3天(提现) |
1-2工作日/实时 |
|
费用 |
高(20-50美元/笔) |
中等 |
低(几美元或免费) |
|
覆盖范围 |
最广(全球) |
较广(主流国家) |
主流国家 |
|
汇率 |
点差较大 |
点差中等 |
点差最优 |
|
开户门槛 |
需银行账户 |
低,在线注册 |
需本地银行账户 |
|
大额支持 |
好,无上限 |
有限额 |
较好 |
|
小额高频 |
不划算(固定费高) |
适合 |
适合 |
|
可追溯性 |
强 |
中等 |
强 |
5.2 选择建议
• 主流国家接收方:优先本地结算,费用低到账快
• 个人/小额接收方:跨境钱包,开户门槛低,灵活
• 大额/小众国家:电汇,覆盖广,支持大额
• 系统自动选择:拉卡拉根据接收方国家和账户信息自动选择最优路径
|
选择优先级:本地结算 > 跨境钱包 > 电汇。本地结算费用最低、到账最快,主流国家优先使用;跨境钱包适合个人和小额;电汇适合大额和小众国家。拉卡拉系统自动选择最优路径,企业无需手动配置,只需提供接收方准确的账户信息。 |
六、结算时效与查询
6.1 到账时间参考
|
结算方式 |
发起后到账 |
备注 |
|
本地结算(实时) |
几分钟内 |
FPS、SEPA Instant、NPP等 |
|
本地结算(普通) |
1-2工作日 |
ACH、SEPA、BACS等 |
|
跨境钱包入账 |
实时-1工作日 |
进入钱包余额 |
|
钱包提现到银行 |
1-3工作日 |
钱包平台处理 |
|
电汇(主流币种) |
1-3工作日 |
美元、欧元等 |
|
电汇(小众币种) |
3-5工作日 |
中间行较多 |
6.2 状态查询
• 通过API查询分账订单状态和结算状态
• 状态包括:处理中、已汇出、已到账、失败
• 电汇可查询SWIFT报文状态
• 本地结算可查询本地清算状态
• 异常状态(如退回)系统通知,需人工处理
6.3 失败与退回
• 账户信息错误导致结算失败,资金退回
• 退回通常1-5工作日返回原账户
• 退回后可修改接收方信息重新发起
• 电汇退回可能产生中间行费用(不退)
• 建议首次结算前仔细核对接收方账户信息
七、常见问题
Q1:拉卡拉跨境分账支持哪些结算方式?
支持三种:①本地结算(通过目标国本地清算网络,如美国ACH、欧洲SEPA、英国FPS等,费用低到账快,主流国家优先);②跨境钱包(如PayPal、Payoneer等,适合个人和小额);③电汇(SWIFT,覆盖全球,适合大额和小众国家)。系统根据接收方国家和账户信息自动选择最优路径。
Q2:三种方式哪种最好?
优先级:本地结算 > 跨境钱包 > 电汇。本地结算费用最低(几美元或免费)、到账最快(1-2工作日或实时),主流国家优先使用;跨境钱包适合个人接收方和小额,开户门槛低;电汇适合大额和小众国家,覆盖最广但费用高(20-50美元/笔)。系统自动选择,无需手动配置。
Q3:跨境分账多久能到账?
取决于结算方式:本地结算1-2工作日(部分国家实时);跨境钱包入账实时-1工作日,提现到银行1-3工作日;电汇1-5工作日(主流币种1-3天,小众币种3-5天)。整体比传统银行电汇快,因为系统智能选择最优路径。
Q4:结算失败怎么办?
结算失败通常因接收方账户信息错误(账号、户名、SWIFT Code等不匹配)。资金会原路退回,通常1-5工作日到账。退回后核对并修正接收方信息,重新发起分账。电汇退回可能产生中间行费用(不退)。建议首次结算前仔细核对账户信息,或先用小额测试。
Q5:可以指定结算方式吗?
通常系统自动选择最优路径,无需手动指定。如业务有特殊需求(如必须用电汇),可联系客户经理配置。建议使用自动选择,系统会根据费用、时效、成功率综合选择最优方案,比人工选择更优。
八、总结
拉卡拉跨境分账支持三种结算方式:①本地结算(通过目标国本地清算网络,美国ACH/欧洲SEPA/英国FPS等,费用低1-2工作日到账,主流国家优先);②跨境钱包(PayPal/Payoneer等,适合个人小额,实时入账);③电汇(SWIFT,全球覆盖,适合大额小众国家,1-5工作日,费用20-50美元/笔)。系统自动选择最优路径,优先级本地结算>钱包>电汇。支持100+国家10+币种,主流国家均有本地结算通道。到账时间:本地1-2工作日/实时、钱包实时/提现1-3天、电汇1-5工作日。结算失败因账户信息错误,资金退回后修正重发。建议提供准确的接收方账户信息,让系统自动选择最优路径,无需手动指定。
联系我们
 在线客服